

15 сентября 2026 года Сбер опубликовал новость по РКО: с 1 октября меняются условия пакета «Лёгкий старт» и базовых подписок СберБизнес Прайм и Бизнес Прайм с минимальными лимитами. Бесплатно обслуживание останется только если на расчётный счёт за предыдущий календарный месяц поступило больше 50 тысяч рублей. Если пришло меньше или ровно 50 тысяч, плата 490 ₽ в месяц. Первый раз её спишут в ноябре.
Это не розничный СберПрайм с кино и кешбэком. Речь про расчётный счёт ИП и ООО. Банк прямо говорит, что хочет платить за сервис тем, кто счёт реально использует. Для магазина с эквайрингом порог низкий. Для ИП с рваным приходом, сезонным договором или «спящим» счётом «на всякий случай» схема уже другая.
Что меняется с 1 октября
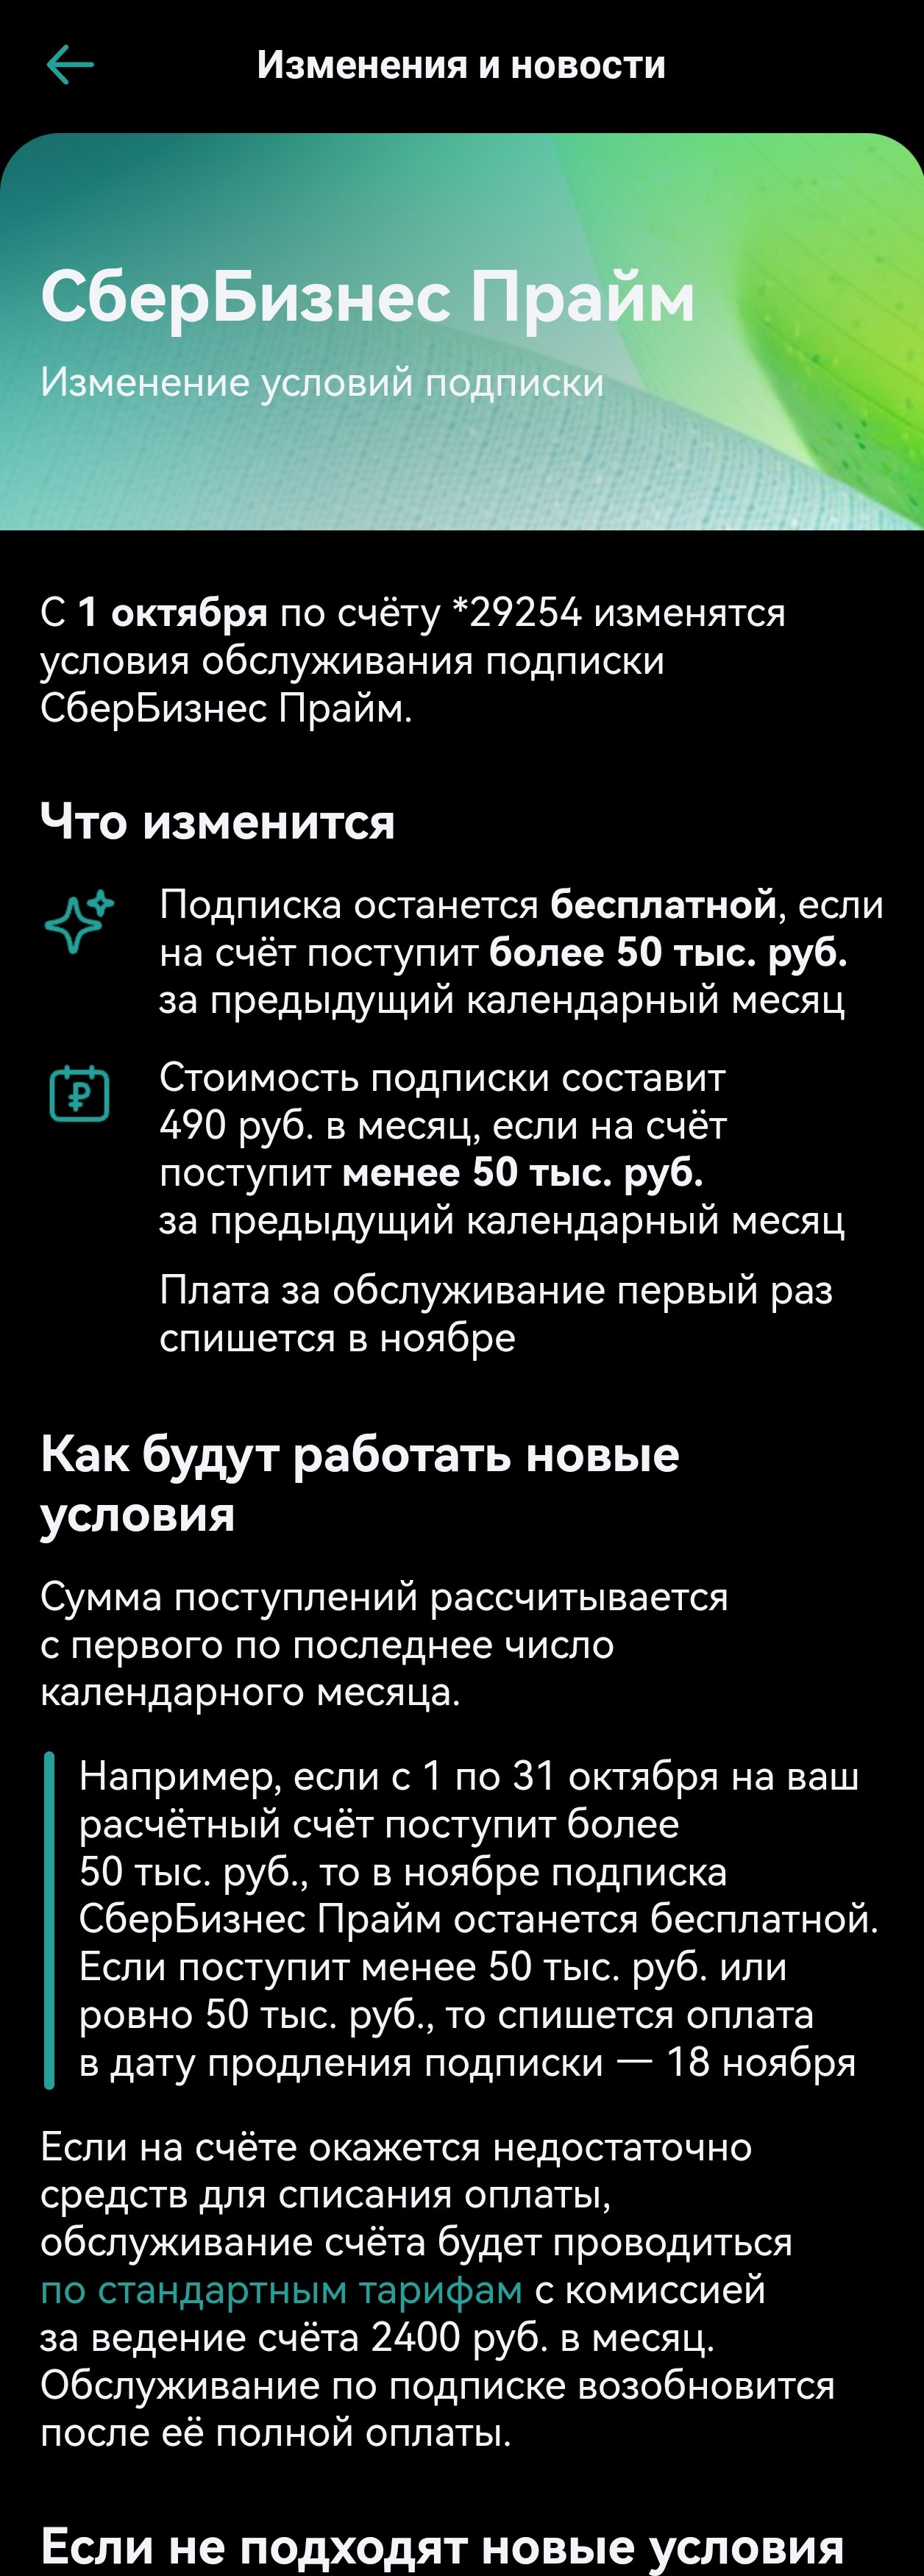
Официальная формулировка лежит в новости СберБизнеса от 15 сентября 2026. Та же логика пришла в приложение: уведомление «Изменение условий подписки» с датой старта 1 октября.
- Подписка или пакет остаются бесплатными, если поступлений больше 50 тысяч рублей за предыдущий календарный месяц.
- 490 ₽ в месяц, если поступлений до 50 тысяч включительно.
- Считают с 1-го по последнее число календарного месяца, не «за период подписки с 18-го по 17-е».
- Первое списание по новым правилам в ноябре. Октябрь это первый месяц, который банк измерит.
- Если на счёте не хватает денег на 490 ₽, обслуживание уходит на стандартные тарифы. В уведомлении клиенту указана комиссия за ведение счёта 2400 ₽ в месяц. Подписка вернётся после полной оплаты.
Пример из того же уведомления: если с 1 по 31 октября на счёт пришло больше 50 тысяч, в ноябре Прайм снова 0 ₽. Если пришло меньше 50 тысяч или ровно 50 тысяч, плата спишется в дату продления подписки. На одном из счетов это 18 ноября.
Порог касается базового конструктора с минимальными лимитами: несколько платежей юрлицам, лимит переводов физлицам, приём наличных. Если лимиты уже подняты и подписка платная сама по себе, это другая история. Скидку до 15% банк обещает тем, кто увеличит лимиты минимум по двум услугам, не тем, кто хочет оставить минимальный набор и не платить 490 ₽.
50 тысяч ровно уже не «бесплатно»
В посте СберБизнес Live написано мягче: 0 ₽, если за прошлый месяц пришло 50 000 ₽ и больше. В том же посте третья строка: 0 ₽, если счёт пустой или денег не хватает, «в минус не уходим, задолженность не создаём».

Официальная новость и пуш в приложении говорят иначе. «Больше 50 тысяч» это не «50 тысяч и больше». Ровно 50 000 ₽ уже платная зона. В тарифах на Бизнес Прайм от 1 сентября 2026 бесплатный порог записан ещё жёстче: 0 ₽ при сумме поступлений более 50 000 руб. 01 коп., 490 ₽ при сумме менее 50 000 руб. 00 коп. Для практики достаточно правила из новости: до 50 тысяч включительно платите.
Второе расхождение важнее маркетингового «нуля на пустом счёте». Банк правда не уходит в минус и не вешает долг на карту физлица. Он делает другое: снимает подписку и переводит счёт на тарифы вне пакета. Это не 0 ₽. Это стандартное РКО, где ведение счёта с ДБО в актуальной линейке стоит 2400 ₽ в месяц. В тарифе вне пакета есть оговорка про бесплатное ведение при отсутствии операций (не больше пяти месяцев подряд). На это лучше не опираться как на план. Клиентское уведомление называет цифру 2400 ₽ прямо.
В том же PDF есть ещё одна жёсткая фраза: если денег на оплату подписки не хватило, повторная проверка суммы поступлений не делается. Счёт сидит на тарифах вне Прайма, пока банк не спишет 490 ₽. Подписка возобновляется на следующий день после этой оплаты. Тихий месяц уже «зафиксирован», докинуть выручку задним числом не получится.
Банку нужен оборот, а не «живой, но тихий» счёт
С точки зрения банка это не наказание мелкого ИП. Это классический двухставочный тариф. Бесплатный доступ оставляют тем, на ком зарабатывают транзакциями: эквайринг, платежи, остаток на счёте, зарплатный проект, кредитный конвейер. Счёт без поступлений стоит банку сопровождение, ДБО, комплаенс и поддержку, а комиссии почти нет.
50 тысяч в месяц это не «средний бизнес». Для торговой точки с картой и СБП порог часто проходится сам. Для услуг, где клиент платит раз в квартал, для подработки на одном договоре и для ИП, которое держат открытым «чтобы было», порог уже фильтр. Банк стимулирует активность. Он не обещает, что редкий счёт с редкими деньгами останется бесплатной полочкой на годы.
490 ₽ в месяц это 5880 ₽ в год, если тихий режим держится все двенадцать месяцев. Для действующего дела сумма небольшая. Ломает не она. Ломает развилка: не нашли 490 ₽ в дату списания и уехали на стандарт. 2400 ₽ в месяц это уже 28 800 ₽ в год, плюс комиссии за платежи вне пакета, которые на «Лёгком старте» и минимальном Прайме были другими.
Кому почти ничего не изменится
Магазин, кафе, селлер с регулярными выплатами маркетплейса, студия с несколькими заказчиками в месяц. Если на счёт стабильно падает больше 50 тысяч, для базового Прайма по-прежнему 0 ₽. Банк в Live так и написал: для большинства активных предпринимателей ничего не меняется. Здесь с формулировкой можно согласиться.
Тот же эффект у ИП, которое сажает на Сбер эквайринг, налоги и поставщиков. Поступления идут не «чтобы выполнить норматив», а потому что бизнес так устроен. Для такого счёта новый порог это просто датчик, который сам остаётся зелёным.
Кому 490 ₽ в месяц уже про тариф, а не «мелочь»
Типичная схема услуг: один договор, каждый месяц около 20 тысяч, в удачный месяц 80–100 тысяч, в провальный ноль. Формально это живой ИП. По новым правилам тихий месяц стоит 490 ₽, если на счёте есть чем заплатить. За год при шести «пустых» и шести «жирных» месяцах выходит не ноль, а несколько платежей по 490 ₽ плюс нервы следить за датой продления.
Сезон: стройка, репетиторство, туризм, новогодняя торговля. Полгода счёт пылится, потом за две недели прилетает 300 тысяч. Банк смотрит не год и не средний чек. Он смотрит прошлый календарный месяц. Июль без денег означает августовские 490 ₽, даже если в сентябре будет рекорд.
Квартальный акт. Фрилансер закрывает работы раз в 90 дней счётом на 150 тысяч. Два месяца из трёх порог не выполнен. Прайм в эти месяцы платный, хотя годовой оборот выглядит «нормальным малым бизнесом».
Счёт «на всякий случай». ИП не закрыли, потому что ЭЦП, ФНС, старый договор эквайринга или «вдруг снова понадобится». Раз в год туда падает 15 тысяч, и человек удивляется, откуда комиссия. Для банка это идеальный кандидат на 490 ₽, а при пустом остатке на стандарт.
Несколько счетов. В тарифах оборот считают в рамках одного расчётного счёта. Два «полуживых» счёта по 30 тысяч не складываются в один бесплатный. Каждый живёт своей арифметикой.
Попытка «донакинуть» с личной карты 50 тысяч 01 копейку, чтобы обнулить плату, выглядит логично на бумаге. В новости не расписано, какие именно зачисления входят в сумму поступлений. Пока банк это не уточнил в понятной таблице, я бы не строил схему на своём же переводе сам себе. Даже если формально зачисление пройдёт, для налогового контура и комплаенса это уже другой разговор.
Пустой счёт, закрытое ИП и история на десять лет
Самая дорогая житейская ошибка не 490 ₽. Это брошенный расчётный счёт. Человек закрыл деятельность, карточку выкинул из повседневности, а договор РКО остался. Через год на счёте лежат 20 тысяч «на всякий пожарный». Банк по своим тарифам снимает обслуживание. В какой-то момент остаток кончается, подписка отваливается, включается стандарт. Когда спустя годы понадобится вывести остаток, часть суммы уже съедена комиссиями.
Маркетинговая фраза «задолженность не создаём» здесь не спасает. Банк не пришлёт коллекторов за 490 ₽. Он просто будет тарифицировать счёт, пока на нём есть что тарифицировать, и переведёт на стандарт, когда списывать нечего. Это штатная механика РКО, не баг приложения.
Если ИП или ООО больше не нужны, счёт закрывают заявлением, а не «нулем на балансе». Нулевой остаток не равен закрытому договору. Для спящего, но ещё нужного счёта разумнее держать на нём хотя бы сумму ближайшей платы, чем надеяться, что пустота = бесплатно.
Что сделать до ноября
Сначала открыть официальную новость и своё уведомление в СберБизнесе, не только пост Live. Порог, дата первого списания и развилка со стандартом должны совпасть с тем, что банк написал вам по счёту. Дата продления у каждого своя: в примере из приложения это 18-е число.
Дальше посмотреть поступления за последние месяцы именно календарными блоками: 1–30/31, без «у меня в среднем нормально». Если большинство месяцев ниже 50 тысяч, 490 ₽ лучше заранее поставить в расходы. Если месяцы прыгают, заложить плату на тихие и не оставлять счёт без остатка в дату продления.
В разделе «Мой тариф» можно сузить или расширить лимиты платежей и наличных. Это имеет смысл, когда конструктор уже платный и вы им пользуетесь. Минимальный набор из-за новых 490 ₽ сам по себе «бесплатным конструктором» больше не является.
Счёт без операций и без планов на него закрывают. Счёт, который нужен как налоговая и платёжная база в Сбере, оставляют и кормят либо оборотом выше порога, либо 490 ₽. Сравнивать другие банки можно, но у бесплатного РКО почти везде своя оговорка про оборот, платежи или остаток. Переезд ради одного тихого месяца редко окупает возню с ФНС, эквайрингом и привязками.
Коротко: Сбер не отменяет бесплатный вход для работающего малого бизнеса. Он перестаёт дарить его счёту, который живёт без поступлений. Для стабильного оборота это незаметно. Для рваного графика это 490 ₽ в тихий месяц. Для брошенного счёта это риск уехать на стандартные 2400 ₽. Разница не в «жадности банка», а в том, читали вы уведомление до конца или остановились на зелёном сердечке в Live.
